SERVICES
主要服務項目
遺產稅申報及財產過戶
遺產稅復查、訴願、行政訴訟
遺產分割訴訟
資產規劃服務
協助撰擬遺囑
各式法律諮詢
您正要申報遺產稅嗎?您有遺產稅的問題嗎?您覺得自己多繳稅了嗎?歡迎使用免費的遺產稅健檢服務!
PROFILE
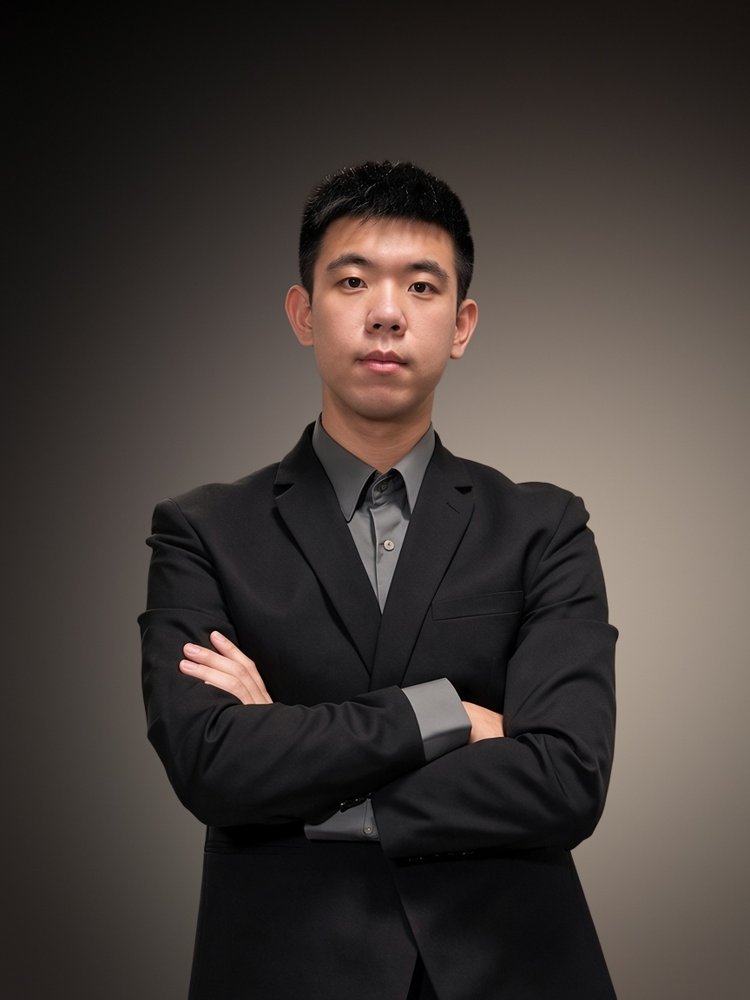
關於李家蔚律師
曾任臺北國稅局稅務員(民國111至115年),承辦破千件遺產稅案件,擅長從稽徵機關的實務經驗,協助財產規劃、訂立遺囑、申報遺產稅、進行稅務協商及訴訟。
學經歷
- 律師
- 曾任臺北國稅局稅務員(111~115)
- 元照出版社邀請講師(113~115)
- 高考財稅法務考試及格
- 書記官特考考試及格
- 月旦財稅實務釋評常邀作者
- 月旦會計實務研究常邀作者
- 臺北大學法學碩士(公法組)
- 輔仁大學財經法律學系學士
講課影片
著作發表
以下列示書目,可連至出版社書目頁;全文請依出版社規定取得。
代表著作
遺產稅納稅義務人之變革-評財政部2026年遺贈稅法修正草案(另開新視窗)
李家蔚,月旦會計實務研究,第100期,2026年04月
李家蔚、黃靖雯,月旦財稅實務釋評,第75期,2026年03月
113年度憲判字第11號判決對遺產稅剩財分配請求權履行給付之影響(另開新視窗)
李家蔚,月旦財稅實務釋評,第71期,2025年11月
李家蔚,月旦財稅實務釋評,第67期,2025年07月
查看全部著作(22)
2026
個人綜合所得稅函令釋示:身心障礙者醫療輔具支出列舉扣除額納入「租賃費」(另開新視窗)
李家蔚,月旦財稅實務釋評,第81期,58-64頁,2026年09月
遺產稅納稅義務人之變革-評財政部2026年遺贈稅法修正草案(另開新視窗)
李家蔚,月旦會計實務研究,第100期,32-42頁,2026年04月
李家蔚、黃靖雯,月旦財稅實務釋評,第75期,5-11頁,2026年03月
李家蔚、張廷光,月旦財稅實務釋評,第74期,12-18頁,2026年02月
2025
113年度憲判字第11號判決對遺產稅剩財分配請求權履行給付之影響(另開新視窗)
李家蔚,月旦財稅實務釋評,第71期,13-21頁,2025年11月
李家蔚,月旦財稅實務釋評,第67期,12-19頁,2025年07月
受監護宣告前財產被他人侵奪的課稅爭議問題-最高行政法院107年度判字第7號判決評析(另開新視窗)
張淼森、李家蔚,月旦財稅實務釋評,第64期,36-42頁,2025年04月
李家蔚、張育瑋,月旦財稅實務釋評,第63期,30-39頁,2025年03月
李家蔚,月旦財稅實務釋評,第61期,8-13頁,2025年01月
擬制遺產之課稅爭議-113年憲判字第11號判決評析(另開新視窗)
李家蔚,月旦會計實務研究,第85期,77-87頁,2025年01月
2024
上市公司股票遇有價格劇烈變動之遺產稅估價方式探討(二)(另開新視窗)
李家蔚,月旦財稅實務釋評,第59期,34-42頁,2024年11月
上市公司股票遇有價格劇烈變動之遺產稅估價方式探討(一)(另開新視窗)
李家蔚,月旦財稅實務釋評,第57期,14-19頁,2024年09月
美國聯邦法院首次認定NFT為投資契約-Frielv.DapperLabs案判決釋評(另開新視窗)
李家蔚,月旦財稅實務釋評,第55期,64-71頁,2024年07月
李家蔚、紀昶銓,月旦財稅實務釋評,第53期,38-46頁,2024年05月
法定空地課徵地價稅爭議-112年憲判字第19號判決評析(另開新視窗)
李家蔚,月旦財稅實務釋評,第51期,34-39頁,2024年03月
暫時性行政處分於遺產稅剩餘財產差額分配請求權扣除額之適用可能探討學位論文
李家蔚,國立臺北大學法律學系碩士,2024年
2023
延長剩餘財產交付義務履行期限之爭議-臺北高等行政法院111年度訴字第1405號判決評析(另開新視窗)
李家蔚,月旦財稅實務釋評,第48期,65-75頁,2023年12月
夫妻剩餘財產差額分配請求權在遺產及贈與稅法上的應用(另開新視窗)
李家蔚,月旦會計實務研究,第70期,20-27頁,2023年10月
人壽保險不計入遺產總額判斷標準-以保險是否具備「定額給付性質」為中心(另開新視窗)
李家蔚,月旦財稅實務釋評,第43期,26-33頁,2023年07月
證券交易法中強制公開收購規定之明確性-112年憲判字第5號判決評析(另開新視窗)
李家蔚,月旦會計實務研究,第67期,59-65頁,2023年07月
遺產稅上履行民法第1030條之1剩餘財產差額分配請求權實務之常見問題彙總(另開新視窗)
李家蔚,月旦財稅實務釋評,第40期,33-39頁,2023年04月
2022
未成年人得否自行申請延長遺產稅申報期限爭議之探討(另開新視窗)
李家蔚,月旦財稅實務釋評,第36期,16-21頁,2022年12月
ARTICLES
文章
- 01
為什麼要申報遺產稅?不申報遺產稅會怎麼樣嗎?
不一定所有的人在過世之後都會有遺產稅,但國稅局沒有辦法掌握所有人民的財產,親人過世之後仍然需要申報遺產稅,才能確認有沒有要繳稅。
- 02
遺產稅申報指南
從申報期限及申報資格、查調遺產、蒐集遺產證明文件、正式申報到取得完稅證明,就大方向上的流程說明。
CONTACT
聯絡方式
歡迎預約諮詢
諮詢收費方式
電話或 LINE 訊息提供 10 分鐘免費諮詢。
正式諮詢每小時新臺幣 3,500 元;若確定委任,已支付的正式諮詢費可折抵委任費。